Marché parallèle des devises : pourquoi il résiste en Algérie depuis quarante ans
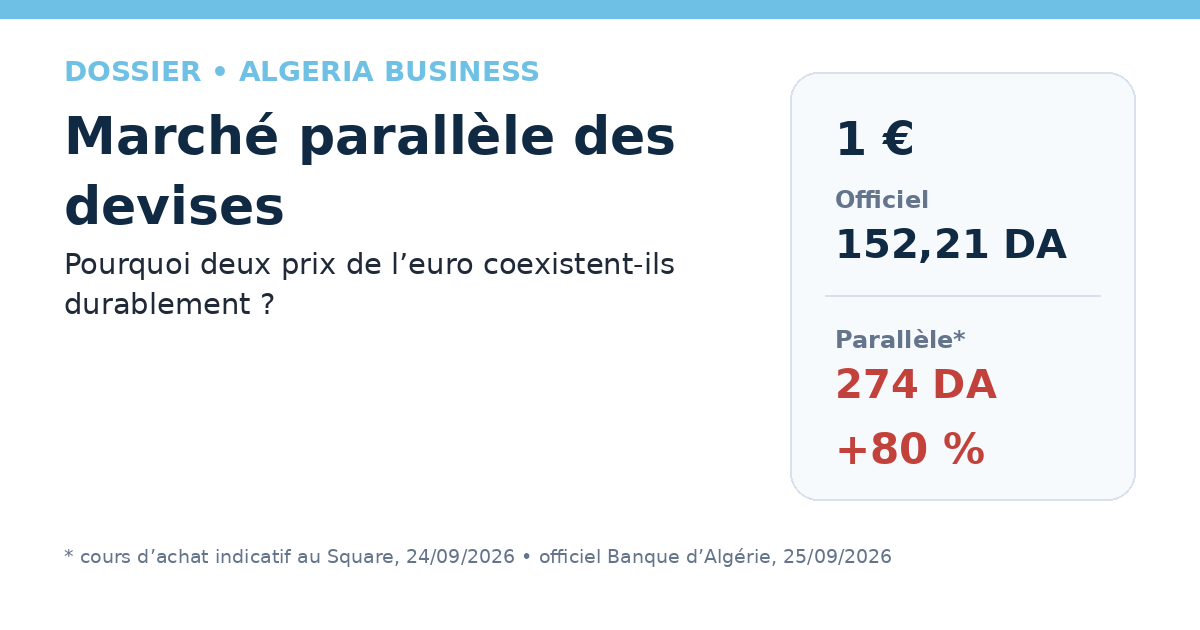
Au 25 septembre 2026, l’euro vaut 152,21 DA dans la cotation officielle de la Banque d’Algérie. Sur le marché parallèle d’Alger, les dernières observations disponibles le situent autour de 274 DA à l’achat et 276 DA à la vente. Pour une personne qui apporte 1 000 euros et les change en dinars, l’écart approche 122 000 DA. Le phénomène n’est pourtant pas nouveau : il remonte aux années 1970 et a déjà connu des primes de plusieurs centaines de pour cent.
Les chiffres à retenir
152,21 DA pour 1 € à l’officiel · 274 DA à l’achat au parallèle · prime indicative ≈ 80 % · >300 % → 20 % entre début 1994 et fin 1995 · 1,8 Md$ de transferts officiels vers l’Algérie contre 12,9 Md$ vers le Maroc en 2024.
Deux prix pour la même devise
Le taux officiel est le prix auquel les devises sont cotées dans le système bancaire réglementé. Le taux parallèle est le prix auquel vendeurs et acheteurs se rencontrent hors de ce circuit. Deux prix peuvent durer lorsque l’accès aux devises au taux officiel ne satisfait pas l’ensemble de la demande.
| Pour 1 000 € | Montant obtenu |
|---|---|
| Au taux officiel (152,2127 DA/€) | 152,213 DA |
| Au parallèle, cours d’achat (274 DA/€) | 274,000 DA |
| Écart | ≈ 121,787 DA |
Lecture : le cours d’achat est celui auquel un cambiste rachète les euros d’un détenteur de devises. Les cours du marché parallèle sont indicatifs et non officiels.
Des années 1980 à aujourd’hui : un phénomène très cyclique
Le marché parallèle s’est développé dans un régime de change administré. Après le contre-choc pétrolier de 1986, la chute des recettes d’exportation conduit à renforcer les restrictions sur les importations et l’allocation de devises. Le FMI relie explicitement ces restrictions à l’essor de la demande sur le marché informel.
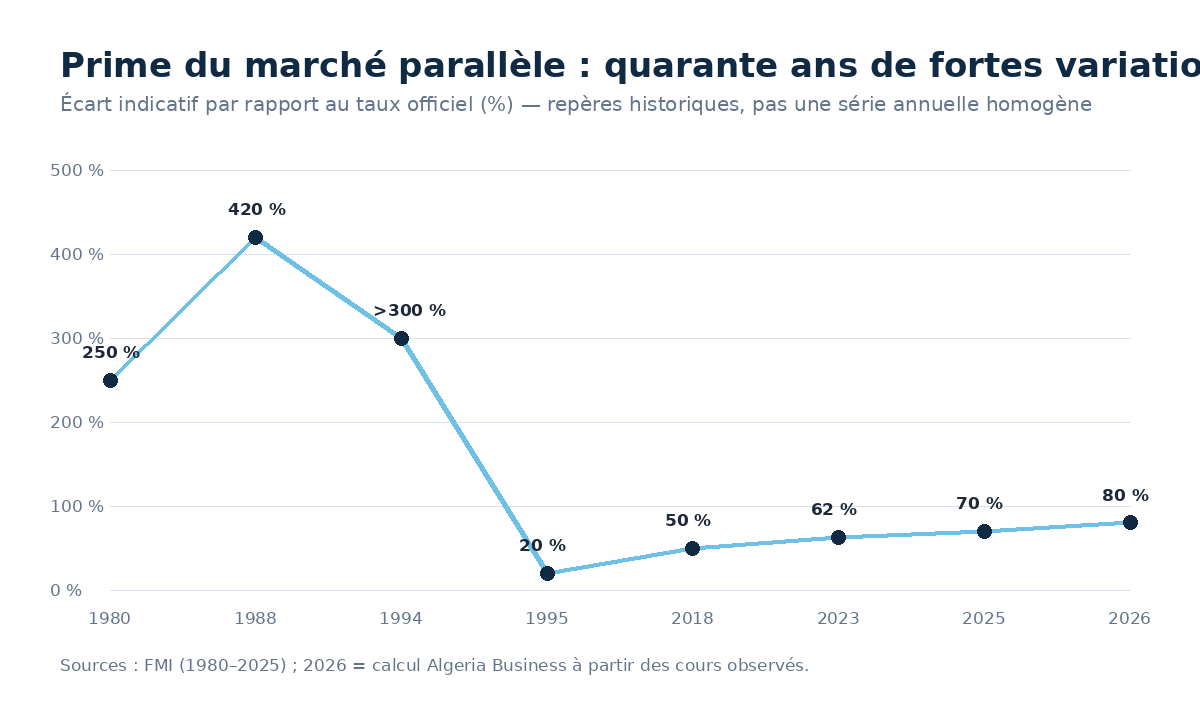
Les travaux du FMI situent la prime parallèle autour de 250 % en 1980 et autour de 400 à 500 % à la fin des années 1980, selon les séries et les méthodes retenues.
1994–1995 : l’écart peut se réduire
La réforme engagée en 1994 combine deux dévaluations, l’élargissement des transactions officielles, des séances quotidiennes de fixing puis la création d’un marché interbancaire. Selon le FMI, la prime parallèle passe de plus de 300 % début 1994 à environ 20 % fin 1995.
Ce précédent est important : l’ampleur du marché parallèle n’est pas constante. Elle réagit au niveau du taux officiel, à la disponibilité des devises et aux conditions d’accès au marché formel.
Pourquoi l’écart est-il revenu ?
Dans son rapport 2025, le FMI indique que la prime est passée d’environ 50 % à 70 % en deux ans. Il l’associe notamment à une politique budgétaire expansionniste, à des restrictions sur certaines importations et transactions en devises et à la baisse des remises migratoires enregistrées. En septembre 2026, le FMI constate que la prime s’est encore élargie.
La demande parallèle couvre des usages très différents : voyages, études, soins, dépenses à l’étranger, petite importation, services internationaux, épargne de précaution ou recherche d’une réserve de valeur. Le relèvement du droit de change pour voyage à 750 € en 2025 réduit une partie de cette demande, sans couvrir tous les besoins.
La diaspora : une offre de devises plus large que les seuls virements
La diaspora algérienne est difficile à résumer par un seul chiffre. Les statistiques internationales de migration comptent surtout les personnes nées en Algérie, alors qu’une partie importante des descendants nés à l’étranger conserve des liens familiaux, patrimoniaux ou économiques avec le pays.
En France en 2025, l’Insee compte 1,008 million d’immigrés nés en Algérie et 1,250 million de descendants directs d’immigrés algériens. Ces deux catégories représentent déjà environ 2,26 millions de personnes, sans compter correctement la troisième génération et sans constituer un recensement exhaustif des binationaux.
Les flux économiques de cette population ne se limitent pas aux virements : aide familiale, dépenses pendant les séjours, construction et rénovation, achats immobiliers, financement d’activités ou transport d’espèces peuvent relever de canaux différents dans la balance des paiements — ou rester partiellement hors statistiques.
Le paradoxe Algérie–Maroc
Les statistiques officielles donnent un contraste très fort. En 2024, les transferts personnels reçus représentent environ 0,7 % du PIB en Algérie contre 7,5 % au Maroc selon la Banque mondiale. Le FIDA chiffre les envois reçus par le Maroc à 12,9 milliards de dollars en 2024, contre un ordre de grandeur d’environ 1,8 milliard de dollars pour l’Algérie.
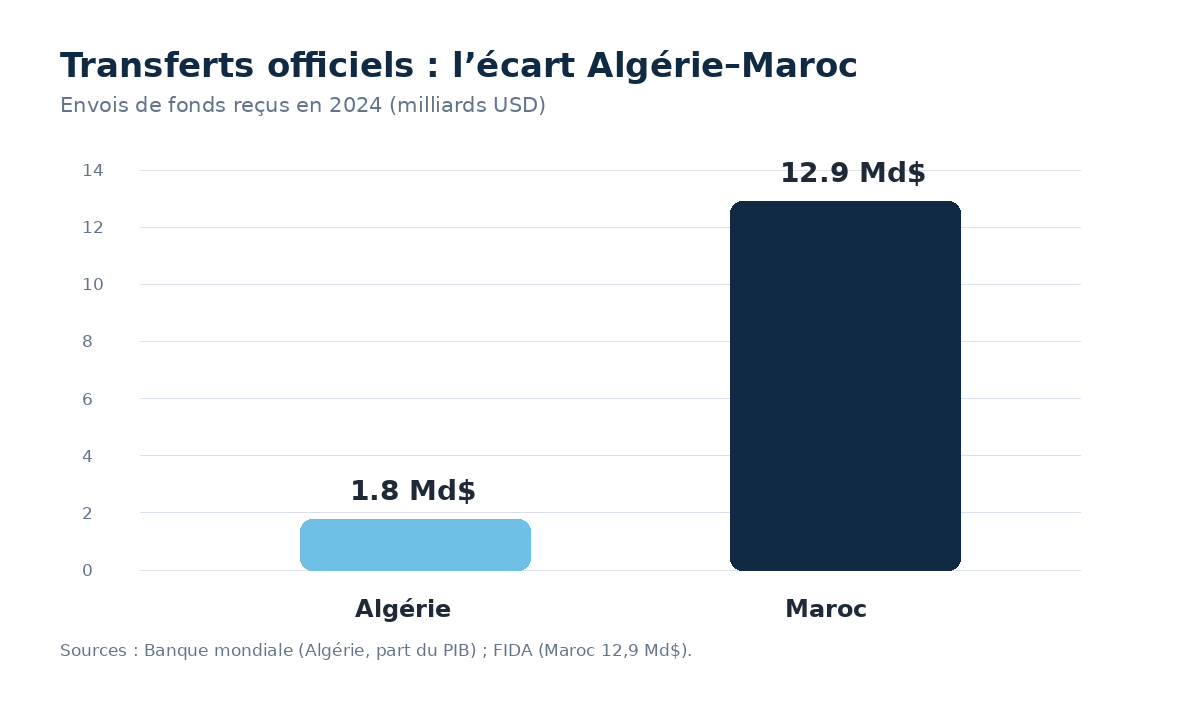
Le rapport est de l’ordre de sept pour un. Il ne faut pas en déduire que toute la différence circule sur le marché parallèle : tailles des diasporas, revenus, structures d’âge et comportements de transfert diffèrent. Mais l’écart pose une question majeure de captation bancaire.
Une estimation française à 6,5 Md€
Un rapport d’information de l’Assemblée nationale française publié en 2025 propose un ordre de grandeur pour les flux France–Algérie. Le rapporteur estime à environ 6,5 milliards d’euros par an les transferts depuis la France vers l’Algérie en incluant les circuits informels. Son scénario utilise une population élargie d’environ six millions de personnes ayant des liens directs et forts avec la communauté algérienne et correspond à un peu moins de 1 100 € par personne et par an.
Ce qui est mesuré — et ce qui ne l’est pas
| Type de flux | Lecture statistique |
|---|---|
| Virements et remises via circuits formels | Mesurés |
| Espèces transportées par les voyageurs | Partiellement observables |
| Compensation informelle entre pays | Non mesurée directement |
| Dépenses de séjour en Algérie | Peuvent relever du poste « voyages », pas des remises |
| Immobilier / construction financés depuis l’étranger | Captation variable selon le canal |
| Investissement entrepreneurial | Peut relever d’autres catégories de balance des paiements |
Il n’existe donc pas aujourd’hui de chiffre consolidé suffisamment robuste permettant d’affirmer que « le marché parallèle représente X milliards par an ». Algeria Business ne retient pas les estimations de volume qui ne publient pas de méthodologie vérifiable.
Pourquoi la répression seule ne supprime pas le marché
Le Square Port-Saïd est la manifestation visible du phénomène, pas sa cause économique. Tant qu’un acheteur ne trouve pas les devises nécessaires dans le circuit officiel et qu’un vendeur obtient beaucoup plus de dinars ailleurs, l’incitation à la transaction parallèle demeure. Une partie des échanges peut alors se déplacer vers des réseaux privés ou des mécanismes de compensation.
Quels leviers sont documentés ?
Le FMI recommande notamment d’accroître la disponibilité des devises pour les transactions courantes, d’autoriser davantage de flexibilité du taux de change et de développer le marché interbancaire. Les autorités algériennes ont de leur côté relevé l’allocation touristique et renforcé le cadre réglementaire des bureaux de change.
Un réseau de bureaux de change peut faciliter l’accès au marché formel, mais son efficacité dépend aussi du différentiel de prix et de la quantité de devises disponible. Le débat est donc macroéconomique : un rapprochement des taux peut réduire la prime, mais une dépréciation du taux officiel peut également renchérir les importations et se transmettre aux prix intérieurs.
Analyse Algeria Business
L’histoire 1980–2026 suggère que le marché parallèle fonctionne avant tout comme un mécanisme de prix créé par la rareté et les restrictions. Il s’élargit lorsque le prix officiel et l’accès à la devise s’éloignent de la demande ; il se contracte lorsque l’offre officielle augmente et que le taux est ajusté.
La diaspora illustre ce mécanisme du côté de l’offre. Avec environ 152 DA/€ à l’officiel contre 274 DA/€ au cours auquel un détenteur d’euros peut les vendre au parallèle, l’écart constitue une forte incitation à garder les devises hors du circuit bancaire.
La question centrale n’est donc pas seulement « comment interdire le marché parallèle ? », mais comment réduire l’intérêt et le besoin d’y recourir. Le précédent de 1994–1995 montre que la prime peut se contracter fortement. Il montre aussi qu’une convergence du change s’inscrit dans un ensemble de décisions monétaires, budgétaires et commerciales et ne peut être réduite à une seule mesure.
Méthodologie
- Données officielles : Banque d’Algérie, FMI, Banque mondiale, Insee, FIDA.
- Taux parallèle : observation de marché rapportée dans la presse ; il ne s’agit pas d’une cotation officielle.
- Estimation de 6,5 Md€ : rapport d’information de l’Assemblée nationale française ; elle est présentée comme estimation, pas comme mesure observée.
- Calculs Algeria Business : prime de change et simulations de conversion.
Sources principales :
Banque d’Algérie — Taux de change journalier
FMI — Algérie, Article IV 2026
FMI — Algérie, Article IV 2025
FMI — réforme du change 1994–1995
FMI — Selected Issues, histoire du régime de change
Insee — immigrés en France, 2025
Insee — descendants d’immigrés, 2025
Banque mondiale — Algérie / Maroc
FIDA — transferts vers le Maroc, 2024
Assemblée nationale française — rapport d’information 2025
Observation du marché parallèle au 24 septembre 2026.
À lire aussi : La valeur du dinar.
